Pikavippifirma saa oikeutta helposti ja halvalla. Ylivelkaantuneen ihmisen asema oikeudessa on huonompi.
Teksti ja kuva: Rami Mäkinen
Ulosottolaitoksen tuoreimmat tilastot vuodelta 2025 ovat karua luettavaa. Vuoden aikana ulosottovelallisia oli yli 600 000.
Heistä valtaosa, yli 550 000, oli luonnollisia henkilöitä – eläviä, hengittäviä ja tuntevia ihmisiä. Loput oli oikeushenkilöitä eli esimerkiksi yhtiöitä, yhdistyksiä, säätiöitä tai muita vastaavia.
Osa velallisista on ulosotossa vain vähän aikaa, kunnes saa velkansa suoritettua. Suuri joukko ylivelkaantuneita kuitenkin jumittuu velkakierteeseen pitkiksi ajoiksi.
Viime vuoden päättyessä ulosottovelallisia oli kerralla yli 250 000. Suunnilleen sen verran ihmisiä oli ulosotossa viime vuonna keskimäärin kuukausittain. Luku antaa osviittaa siitä, kuinka suuri joukko ihmisiä Suomessa on pahasti velkaantunut.
Kyse ei ole pikkurahoista. Ulosottolaitoksella oli viime vuoden päättyessä perittävänään 7,3 miljardin euron rahasaatavat. Vuoden aikana ulosotto oli saanut perittyä velallisilta noin puolitoista miljardia euroa.
Lukuja voi hahmottamisen takia verrata vaikkapa Petteri Orpon (kok) hallituksen sopimiin valtiontalouden sopeutustoimiin. Niiden suurusluokaksi on eri yhteyksissä mainittu kuudesta kymmeneen miljardia euroa.
EU-lainsäädäntöä ei noudateta
Suomen käräjäoikeuksissa käsitellään vuosittain yli 400 000 niin sanottua summaarista velkomusasiaa. Summaarinen tarkoittaa, että kanteen vireille laittaneen velkojan näkemyksen mukaan asia on riidaton. Käytännössä kyse on maksamattomista laskuista.
Käräjäoikeuksissa summaariset velkomusjutut ovat käytännössä läpihuutojuttuja. Ne eivät mene edes tuomarin pöydälle, vaan niitä ratkovat käräjäsihteerit.
Jopa lähes puolet summaarisista velkajutuista liittyy pikavippeihin eli vakuudettomiin pienlainoihin, jotka yleensä haetaan netistä.
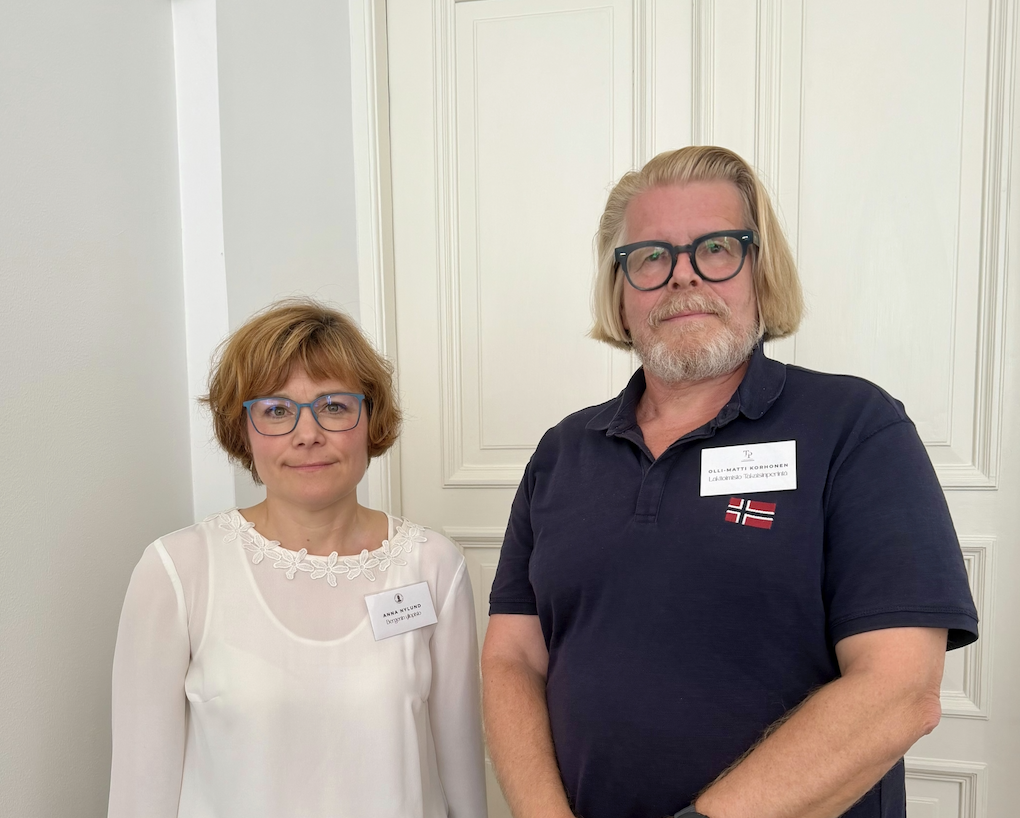
Ylivelkaantuneiden auttamiseen erikoistuneen lakitoimisto Takaisinperinnän toimitusjohtaja Olli-Matti Korhonen sohaisee ampiaispesää. Hän on sitä mieltä, ettei suomalaisten tuomioistuinten nykyinen käytäntö kestä kriittistä tarkastelua. Lakitoimiston mediatilaisuudessa asiasta oli Korhosen lisäksi puhumassa Bergenin yliopiston oikeustieteen professori Anna Nylund.
Korhonen ja Nylund sanovat, etteivät suomalaiset tuomioistuimet noudata EU:n pakottavaa lainsäädäntöä, joka koskee pikavippien ottajien kuluttajansuojaa. Pakottava tarkoittaa tässä sitä, ettei säännöksestä voi poiketa edes osapuolten keskinäisellä sopimuksella.
Korhosen ja Nylundin mukaan pikavippien ehdot eivät saa olla kohtuuttomat. Lainan koroista ja kuluista pitäisi kertoa kuluttajalle selkeästi ja ymmärrettävästi. Lisäksi pitäisi olla selkeä dokumentaatio siitä, että luoton ottajan takaisinmaksukyky on arvioitu asianmukaisesti.
Nykyisessä summaarisessa menettelyssä käräjäoikeudet eivät viran puolesta tällaisia käytännössä tutki. Nylundin mukaan pitäisi tutkia.
Jotta velallinen saisi asiansa tutkittua, hänen pitäisi itsensä aktiivisesti ryhtyä vastustamaan vaatimuksia. Useimmilla ei riitä jaksaminen eikä laintuntemus.
Suomalaisessa suppeassa menettelyssä velkojan ei tarvitse selitellä lainaehdoista juuri mitään, kun se pistää vireille velkomuskanteen. Systeemi on velkojalle käytännössä riskitön. Pikavippifirmalle summaarisen velkomuksen vireillepano maksaa vain 70 euroa, ja senkin voi siirtää velallisen maksettavaksi. Vaatimuksen läpimeno on lähes varma.
EU-lainsäädännön mukaan pelatessa firman riski kasvaa roimasti. Jos lainaehdoista löytyy epäselvyyttä, pikavippifirmalta voidaan esimerkiksi evätä korkojen ja kulujen periminen. Velallisen maksettavaksi jää silloin vain lainan pääoma.
Lakitoimisto Takaisinperintä on erikoistunut pikavippifirmojen sumuttamien velallisten auttamiseen. Se ottaa hoitaakseen juttuja, joissa lainaehdoissa on epäselvyyttä. Jotain suomalaisten järjestelmän toimivuudesta ehkä kertoo se, että Takaisinperintä voittaa lähes kaikki ottamansa jutut.
Tuomioistuinvirasto torjuu saamansa kritiikin
Tuomioistuinvirasto (Tivi) ei tunnista Korhosen ja Nylundin esiin nostamaa systeemistä ongelmaa. Se reagoi aiheesta käytyyn keskusteluun 21. elokuuta lähettämällään tiedotteella.
”Käräjäoikeus ottaa huomioon kuluttajaa suojaavat pakottavat säännökset myös silloin, kun kuluttaja ei itse vetoa niihin. Jos pakottavia säännöksiä ei ole noudatettu, käräjäoikeus voi hylätä velkojan vaatimuksia kokonaan tai osittain ilman, että kuluttaja olisi niitä itse vastustanut”, Tivi vakuutti tiedotteessa.
Tiedotteesta ei kuitenkaan löytynyt selitystä sille, miksi käräjäoikeudet niin harvoin hylkäävät velkojien vaatimuksia summaarisessa menettelyssä. Tivi myönsi sen, että virheitä tapahtuu. Ne ovat kuitenkin ”yksittäisiä virheitä” tai ”järjestelmän kehittämistarpeita”.
”Suuri asiamäärä ei poista tuomioistuinten velvollisuutta tutkia lain edellyttämiä kysymyksiä viran puolesta. Yksittäiset virheet tai järjestelmän kehittämistarpeet eivät kuitenkaan anna perustetta väitteelle, että suomalaiset tuomioistuimet jättäisivät järjestelmällisesti noudattamatta EU-oikeutta tai pakottavaa kuluttajansuojalainsäädäntöä”, Tivin tiedotteessa sanotaan.
Rakenteellista ongelmaa Tivi ei myönnä, vaikka tilastojen valossa sellaista voisi olla syytä epäillä.
”On eri asia todeta, että erittäin suuressa asiamäärässä virheitä voi tapahtua, kuin väittää, etteivät tuomioistuimet noudata lakisääteistä velvollisuuttaan. Tuomioistuinten tehtävä on käyttää tuomiovaltaa riippumattomasti ja puolueettomasti. Suomen oikeusjärjestelmän lähtökohtana ei ole asettuminen hallinnon, yrityksen tai yksittäisen asianosaisen puolelle”, Tivi summaa

Kommentit
Oma kommentti